
DIREITO DO CONSUMIDOR E BANCÁRIO
Cobrança indevida ou problema com banco? Você tem direitos.
Orientação jurídica para consumidores: descontos e cobranças indevidas, juros abusivos, negativação indevida, superendividamento, cartão de crédito, consignado, voos, planos de saúde e produtos com defeito.
Atendimento online em todo o Brasil · Tháyla Santana · OAB/DF 71.213
Atendimento 100% online
Conversa pelo WhatsApp e envio de documentos digitais, de qualquer lugar do Brasil.
Análise individual
Cada caso tem particularidades. Contratos, extratos e provas são analisados com atenção.
Sigilo profissional
Suas informações são tratadas com sigilo, como determina o Estatuto da Advocacia.
PRIMEIROS PASSOS
Teve um problema? Faça isso agora
Organizar as provas e reclamar nos canais certos faz diferença tanto para resolver o problema quanto para uma eventual ação judicial.
1. Guarde as provas
Salve contratos, faturas, extratos, prints, e-mails, notas fiscais e anúncios. Anote os protocolos de atendimento, com data e hora.
2. Reclame no SAC e na ouvidoria
Registre a reclamação no SAC da empresa e, sem solução, na ouvidoria. Contra bancos, também é possível reclamar no Banco Central.
3. Use os canais públicos
O Procon e o consumidor.gov.br ajudam a resolver muitos casos e servem como prova de que você tentou uma solução.
4. Busque orientação jurídica
Um advogado avalia o contrato, os valores cobrados e as medidas possíveis, como restituição, revisão e indenização.
VOCÊ NÃO ESTÁ SOZINHO
Problemas de consumo são cada vez mais comuns
Só no 3º trimestre de 2025, os cinco maiores bancos tradicionais e os cinco maiores bancos digitais somaram cerca de 32 mil reclamações no ranking do Banco Central, lideradas por problemas com cartão de crédito.
Segundo a Serasa, o Brasil chegou a cerca de 82,8 milhões de pessoas inadimplentes em março de 2026. Muitas dívidas envolvem juros elevados e contratos que podem ser revistos.
O Código de Defesa do Consumidor protege quem compra produtos e contrata serviços, inclusive bancários. Buscar seus direitos não é exagero: é o caminho para corrigir abusos.
INFORME-SE
Problemas mais comuns e o que fazer
Conheça as situações mais comuns, o que a lei prevê e os cuidados que fazem diferença em cada uma delas.
Descontos indevidos
Tarifas, seguros e serviços não contratados descontados da conta ou do benefício do INSS podem ser cancelados, com devolução dos valores.
Importante: confira o extrato e o histórico de créditos do INSS (no Meu INSS) com frequência.
Empréstimo consignado
Contratos feitos sem autorização, com condições diferentes das combinadas ou com portabilidade negada sem motivo podem ser contestados.
Importante: desconfie de ligações oferecendo crédito, refinanciamento ou devolução de valores.
Cartão de crédito e RMC
Cartões não solicitados, cobranças desconhecidas, juros do rotativo e a reserva de margem consignável (RMC) sem informação clara geram muitos litígios.
Importante: enviar cartão sem pedido do cliente é prática abusiva (Súmula 532 do STJ).
Juros abusivos
Juros muito acima da taxa média de mercado divulgada pelo Banco Central podem ser revistos judicialmente, com recálculo da dívida.
Importante: a análise depende do tipo de contrato e da taxa média da época da contratação.
Negativação indevida
Inclusão do nome no Serasa ou SPC por dívida inexistente ou já paga pode gerar a retirada do registro e indenização.
Importante: se já houver outra negativação legítima, a indenização pode não ser devida (Súmula 385 do STJ).
Superendividamento
A Lei 14.181/2021 permite renegociar as dívidas de consumo em um plano de pagamento, preservando o mínimo existencial da família.
Importante: o pedido começa com uma audiência de conciliação com todos os credores.
Voos e viagens
Atrasos, cancelamentos, overbooking e extravio de bagagem geram direito a assistência, reacomodação, reembolso e, conforme o caso, indenização.
Importante: guarde cartões de embarque, comprovantes de gastos e protocolos de atendimento.
Produtos e serviços com defeito
O fornecedor tem até 30 dias para resolver o vício. Se não resolver, você pode exigir a troca, a devolução do dinheiro ou o abatimento do preço.
Importante: em compras pela internet, é possível desistir em até 7 dias (art. 49 do CDC).
Planos de saúde
Negativas de exames, cirurgias, medicamentos e terapias, além de reajustes abusivos, podem ser questionadas, inclusive com pedido urgente.
Importante: peça a negativa por escrito; a operadora deve fornecê-la quando solicitada.
SEUS DIREITOS
O banco responde pelos danos ao cliente?
Sim. O Código de Defesa do Consumidor se aplica às instituições financeiras (Súmula 297 do STJ), e o fornecedor responde pelos danos causados por falhas na prestação do serviço, independentemente de culpa (art. 14 do CDC).
Valores cobrados indevidamente devem ser devolvidos e, em muitos casos, em dobro (art. 42, parágrafo único, do CDC), com correção e juros, salvo engano justificável. Danos morais também podem ser indenizados, conforme o caso.
Inversão do ônus da prova
Quando a alegação do consumidor é verossímil, o juiz pode determinar que a empresa prove que agiu corretamente.
Informação clara
O consumidor tem direito a informações claras sobre juros, tarifas, custo efetivo total e condições do contrato antes de contratar.
Cláusulas abusivas
Cláusulas abusivas são nulas e podem ser revistas, mesmo em contratos já assinados e em andamento.
Cada caso precisa ser analisado individualmente: o contrato, os extratos e as provas fazem diferença no resultado. Foi vítima de fraude pela internet? Veja a página sobre golpes digitais.
ATUAÇÃO
Como a advocacia pode ajudar
- Análise do caso: estudo do contrato, dos extratos e das cobranças para identificar abusos e valores a recuperar.
- Atuação extrajudicial: notificações, reclamações e negociação com bancos e empresas para tentar resolver sem processo.
- Medidas urgentes: pedidos judiciais para suspender descontos, retirar negativações e garantir tratamentos.
- Ação judicial: revisão de contratos, restituição de valores, repactuação de dívidas e indenização por danos.
QUEM VAI CUIDAR DO SEU CASO
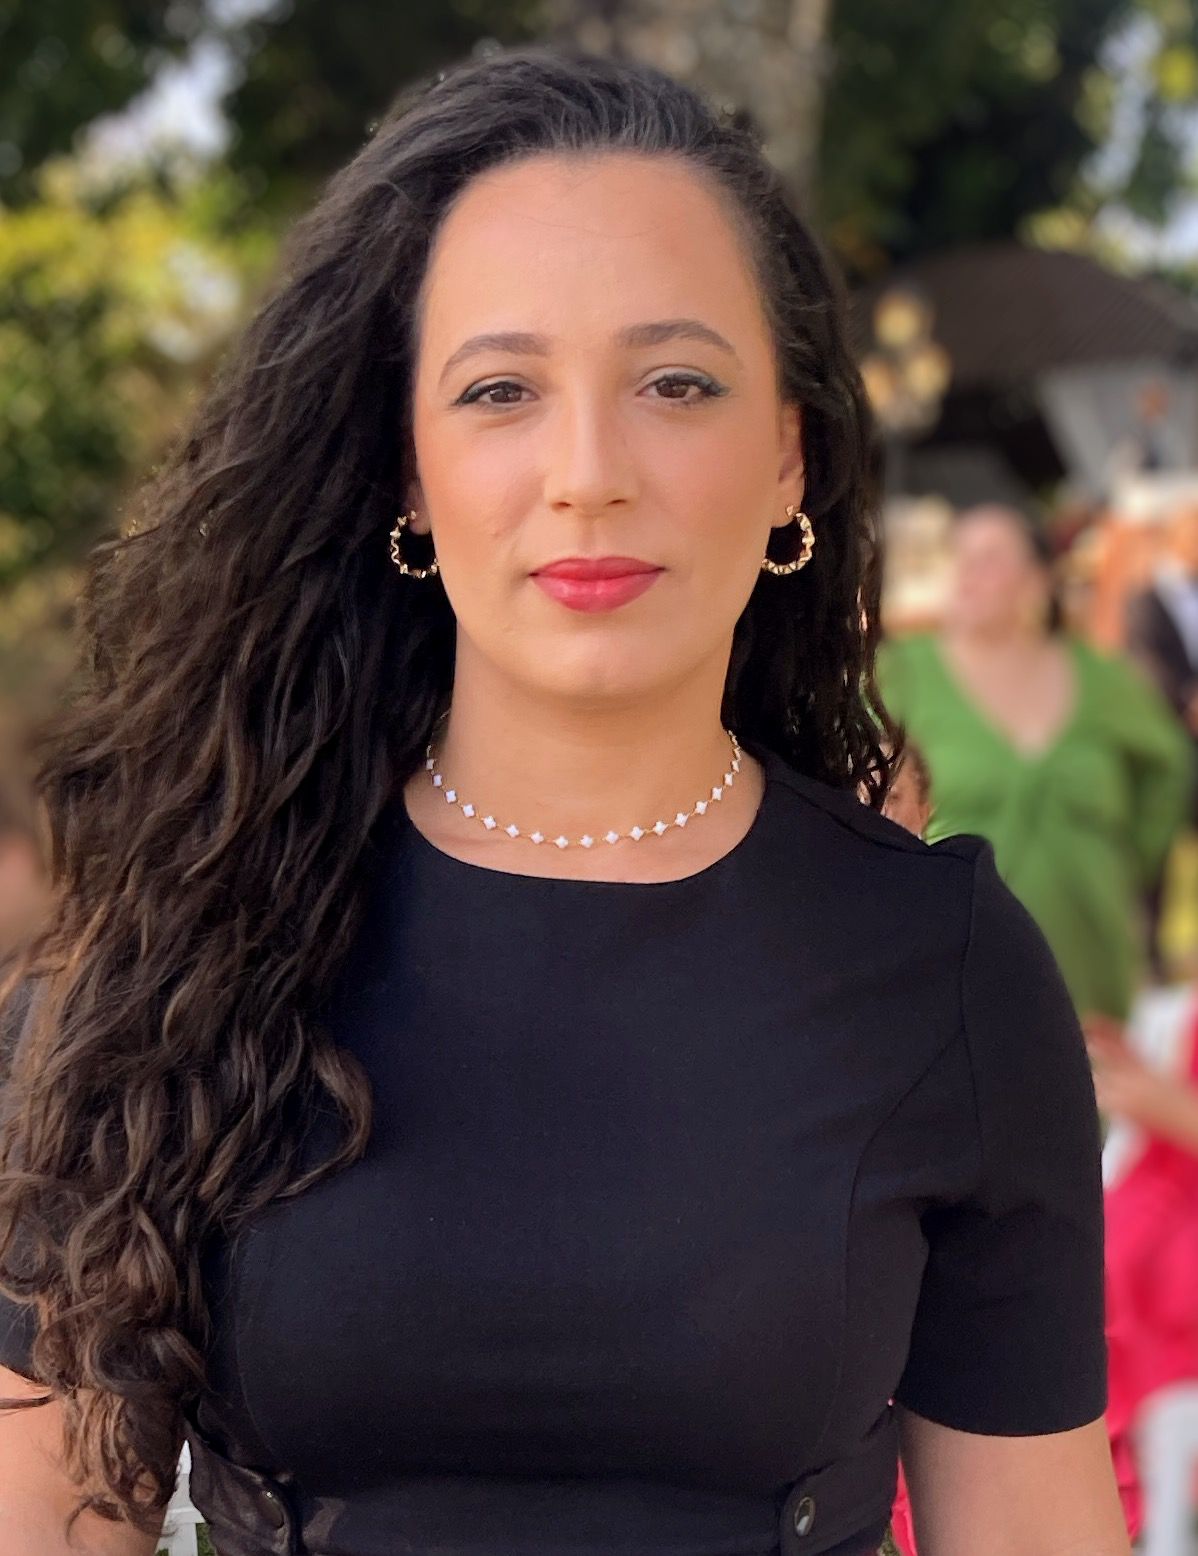
Dra. Tháyla Santana
Advogada inscrita na OAB/DF sob o nº 71.213, graduada em Direito pelo Centro de Ensino Unificado de Brasília (CEUB).
- Pós-graduada em Direito Empresarial (FACEO / EFAE);
- Pós-graduanda em Direito Tributário e Processo Tributário (Faculdade LEGALE);
- Pós-graduanda em Direito Civil: Negócios, Obrigações e Contratos (Faculdade LEGALE).
Fundadora da Tháyla Santana Advocacia e Consultoria Jurídica, atua de forma próxima e estratégica, com atendimento personalizado e atenção técnica a cada detalhe, para pessoas e empresas.
PASSO A PASSO
Como funciona o atendimento
1. Contato
Você chama no WhatsApp e conta, em poucas palavras, o que aconteceu.
2. Análise
Avaliamos documentos e provas e explicamos com clareza as possibilidades.
3. Estratégia
Definimos juntos as medidas administrativas e/ou judiciais adequadas.
4. Acompanhamento
Você recebe atualizações sobre cada etapa, tudo de forma online.
CHECKLIST
Documentos que costumam ser necessários
- Contratos, propostas e termos de adesão.
- Faturas, boletos e extratos bancários.
- Histórico de créditos do INSS, se aposentado ou pensionista.
- Prints de conversas, e-mails e anúncios.
- Protocolos de SAC, ouvidoria e Banco Central.
- Reclamações no Procon ou no consumidor.gov.br.
- Notas fiscais e comprovantes de compra e de pagamento.
- Comprovante da negativação (Serasa, SPC ou Registrato).
DÚVIDAS FREQUENTES
Perguntas frequentes
Tenho direito a receber em dobro o que paguei indevidamente?
Pode ter. O CDC prevê a devolução em dobro do valor cobrado indevidamente, salvo engano justificável. O STJ entende que não é preciso provar má-fé, bastando a cobrança contrária à boa-fé, com regras de transição conforme a data dos pagamentos.
Quanto tempo tenho para reclamar?
Depende do caso. Para vícios de produtos e serviços, os prazos são de 30 dias (não duráveis) ou 90 dias (duráveis). Para indenização por danos causados por defeitos, o prazo é de 5 anos. Outras situações têm prazos próprios, por isso vale buscar orientação logo.
Meu nome foi negativado indevidamente. O que fazer?
Se a dívida não existe, já foi paga ou você não foi avisado previamente, é possível pedir a retirada do registro e, conforme o caso, indenização. O CDC exige que o consumidor seja comunicado antes da inclusão em cadastros de inadimplentes.
Estou com dívidas demais. Existe saída?
Sim. A Lei do Superendividamento permite reunir as dívidas de consumo em um plano de pagamento de até 5 anos, preservando o mínimo existencial. O processo começa com uma audiência de conciliação com todos os credores.
Posso suspender descontos no meu benefício?
Se os descontos forem de contratos que você não reconhece, sim: é possível contestar junto ao banco e ao INSS e, se necessário, pedir na Justiça a suspensão dos descontos e a devolução dos valores.
Preciso ir à Justiça ou posso resolver antes?
Muitos casos se resolvem com reclamação formal, notificação ou negociação. Quando não há solução, a ação judicial pode ser proposta, inclusive com pedido de urgência. Registrar as tentativas anteriores fortalece o seu caso.
A companhia aérea cancelou meu voo. Quais são meus direitos?
Você tem direito à assistência material (comunicação, alimentação e hospedagem, conforme o tempo de espera) e à reacomodação ou ao reembolso. Pela lei atual, a indenização por danos morais depende da comprovação de prejuízo concreto.
Não fique sem orientação
Conte o que aconteceu e receba uma análise do seu caso.
Atenção ao golpe do falso advogado: não solicitamos pagamentos de “taxas” ou “custas” para liberar valores de processos. Em caso de dúvida, confirme pelos nossos canais oficiais.
Conteúdo de caráter exclusivamente informativo, que não constitui promessa de resultado. Tháyla Santana Advocacia e Consultoria Jurídica · OAB/DF 71.213. Imagens: Unsplash.