
ADVOCACIA PARA VÍTIMAS DE GOLPES DIGITAIS
Caiu em um golpe pela internet? Você pode ter direitos.
Orientação jurídica para vítimas de golpes do Pix, falsa central do banco, WhatsApp clonado, falso advogado, compras falsas e outras fraudes digitais. Entenda o que fazer agora e quais caminhos existem para o seu caso.
Atendimento online em todo o Brasil · Tháyla Santana · OAB/DF 71.213
Atendimento 100% online
Conversa pelo WhatsApp e envio de documentos digitais, de qualquer lugar do Brasil.
Análise individual
Cada golpe tem particularidades. Seu caso é estudado com atenção aos detalhes e às provas.
Sigilo profissional
Suas informações são tratadas com sigilo, como determina o Estatuto da Advocacia.
PRIMEIROS PASSOS
Acabou de acontecer? Faça isso agora
Nas fraudes com Pix e transferências, a rapidez faz diferença: quanto antes o banco for avisado, maiores as chances de bloquear o dinheiro antes que ele seja sacado ou transferido de novo.
1. Avise o seu banco
Use os canais oficiais (número do verso do cartão ou app), informe a fraude e peça a abertura do MED – Mecanismo Especial de Devolução do Pix. Anote o protocolo.
2. Registre boletim de ocorrência
O B.O. pode ser feito pela Delegacia Eletrônica do seu estado. Informe datas, valores, chaves Pix, telefones e perfis usados pelos golpistas.
3. Guarde todas as provas
Faça prints de conversas, perfis, anúncios e sites; salve comprovantes, e-mails, SMS e protocolos. Não apague nada, nem a conversa com o golpista.
4. Busque orientação jurídica
Um advogado avalia quem pode ser responsabilizado (banco, plataforma, titulares das contas) e quais medidas cabem no seu caso.
VOCÊ NÃO ESTÁ SOZINHO
Golpes digitais crescem todos os dias no Brasil
O relatório O Estado dos Golpes no Brasil 2026, da Global Anti-Scam Alliance (GASA), estimou cerca de 34 bilhões de tentativas de golpes digitais entre março de 2025 e fevereiro de 2026.
Levantamentos sobre golpes que viralizaram nas redes mostram que cerca de um terço deles exigia pagamento via Pix e que o WhatsApp aparece na maioria dos casos analisados.
Os golpistas usam engenharia social, marcas conhecidas e até inteligência artificial para parecer legítimos. Cair em um golpe não é sinal de descuido: são fraudes planejadas para enganar qualquer pessoa.
INFORME-SE
Os golpes mais comuns e como funcionam
Conheça as fraudes mais aplicadas no país, como os criminosos agem e quais sinais devem acender o alerta.
Falsa central do banco
O golpista liga ou manda mensagem se passando pelo banco, diz que sua conta foi invadida e pede uma transferência “de segurança”, senhas, códigos ou a instalação de um aplicativo de acesso remoto.
Sinal de alerta: bancos não pedem senha, não pedem transferência para “proteger” a conta e não pedem para instalar aplicativos.
Golpe do Pix e QR Code falso
Pix enviado sob engano para chaves de golpistas, QR Codes adulterados (inclusive adesivos colados sobre o verdadeiro) e comprovantes falsos usados para retirar produtos.
Sinal de alerta: confira sempre o nome do recebedor antes de confirmar e só libere mercadoria com o valor já creditado.
“Pix errado” e devolução
Alguém faz um Pix “por engano” e pede a devolução para outra chave. Depois, aciona o MED alegando fraude e o valor é bloqueado na sua conta.
Sinal de alerta: devolva apenas pela função “Devolver” do próprio aplicativo, nunca para outra chave.
WhatsApp clonado e falso parente
O criminoso assume sua conta ou cria um perfil com sua foto e pede dinheiro “emprestado” a amigos e familiares, alegando uma emergência.
Sinal de alerta: novo número, pressa e pedido de Pix para conta de terceiro. Ligue para a pessoa antes de pagar.
Golpe do falso advogado
Usando dados reais de processos, o golpista se passa por advogado ou escritório e cobra “taxas”, “custas” ou “impostos” para liberar valores de uma ação.
Sinal de alerta: contato por número desconhecido e pagamento para pessoa física. Confirme diretamente com seu advogado.
Compras, sites e perfis falsos
Lojas virtuais, perfis em redes sociais e falsos leilões com preços muito abaixo do mercado, que recebem o pagamento e nunca entregam o produto.
Sinal de alerta: preço bom demais, pagamento só por Pix e CNPJ inexistente ou diferente do nome da loja.
Links falsos (phishing)
SMS, e-mails e anúncios com falsas promoções, entregas, dívidas ou “atualização cadastral” levam a páginas que imitam bancos e lojas para capturar seus dados.
Sinal de alerta: links encurtados, erros de português e urgência. Acesse sempre pelo app oficial.
Falso empréstimo e consignado
Ofertas de crédito fácil, muitas vezes para aposentados e servidores, que exigem um depósito antecipado de “taxa” ou “seguro” antes de liberar o dinheiro.
Sinal de alerta: instituição séria não cobra valores antecipados para liberar empréstimo.
Falso investimento e “bug do Pix”
Promessas de rendimento garantido, “renda extra” ou de devolver o dobro de um Pix enviado, com uso de nomes de famosos e depoimentos falsos.
Sinal de alerta: ganho alto, rápido e “garantido” é a principal característica de pirâmides e fraudes.
SEUS DIREITOS
O banco pode ser responsabilizado?
Em muitos casos, sim. A relação entre cliente e banco é de consumo, e o Código de Defesa do Consumidor (art. 14) prevê que o fornecedor responde pelos danos causados por falhas na prestação do serviço, independentemente de culpa.
O Superior Tribunal de Justiça consolidou esse entendimento na Súmula 479: as instituições financeiras respondem objetivamente pelos danos gerados por fraudes e delitos praticados por terceiros no âmbito de operações bancárias.
Transações fora do seu perfil
Quando o banco permite transferências atípicas (valores altos, várias operações seguidas, horários incomuns) sem bloquear ou confirmar, pode haver falha de segurança.
Contas usadas pelos golpistas
O banco que abriu e manteve a conta que recebeu o dinheiro também pode ser questionado, especialmente se a conta foi aberta com dados falsos ou de “laranjas”.
Restituição e danos morais
Conforme o caso, é possível pedir a devolução dos valores com correção e indenização por danos morais, inclusive com pedidos urgentes de bloqueio.
Cada caso precisa ser analisado individualmente: a forma do golpe, as provas e a conduta das instituições envolvidas fazem diferença no resultado. Teve outros problemas com banco ou empresa? Veja a página de direito do consumidor e bancário.
ATUAÇÃO
Como a advocacia pode ajudar
- Análise do caso: estudo das provas, do caminho do dinheiro e de quem pode ser responsabilizado.
- Atuação junto ao banco: contestação formal, acompanhamento do MED e reclamações no Banco Central, Procon e consumidor.gov.br.
- Medidas urgentes: pedidos judiciais de bloqueio de valores e de identificação dos titulares das contas que receberam o dinheiro.
- Ação de indenização: restituição dos valores e, quando cabível, danos morais contra os responsáveis.
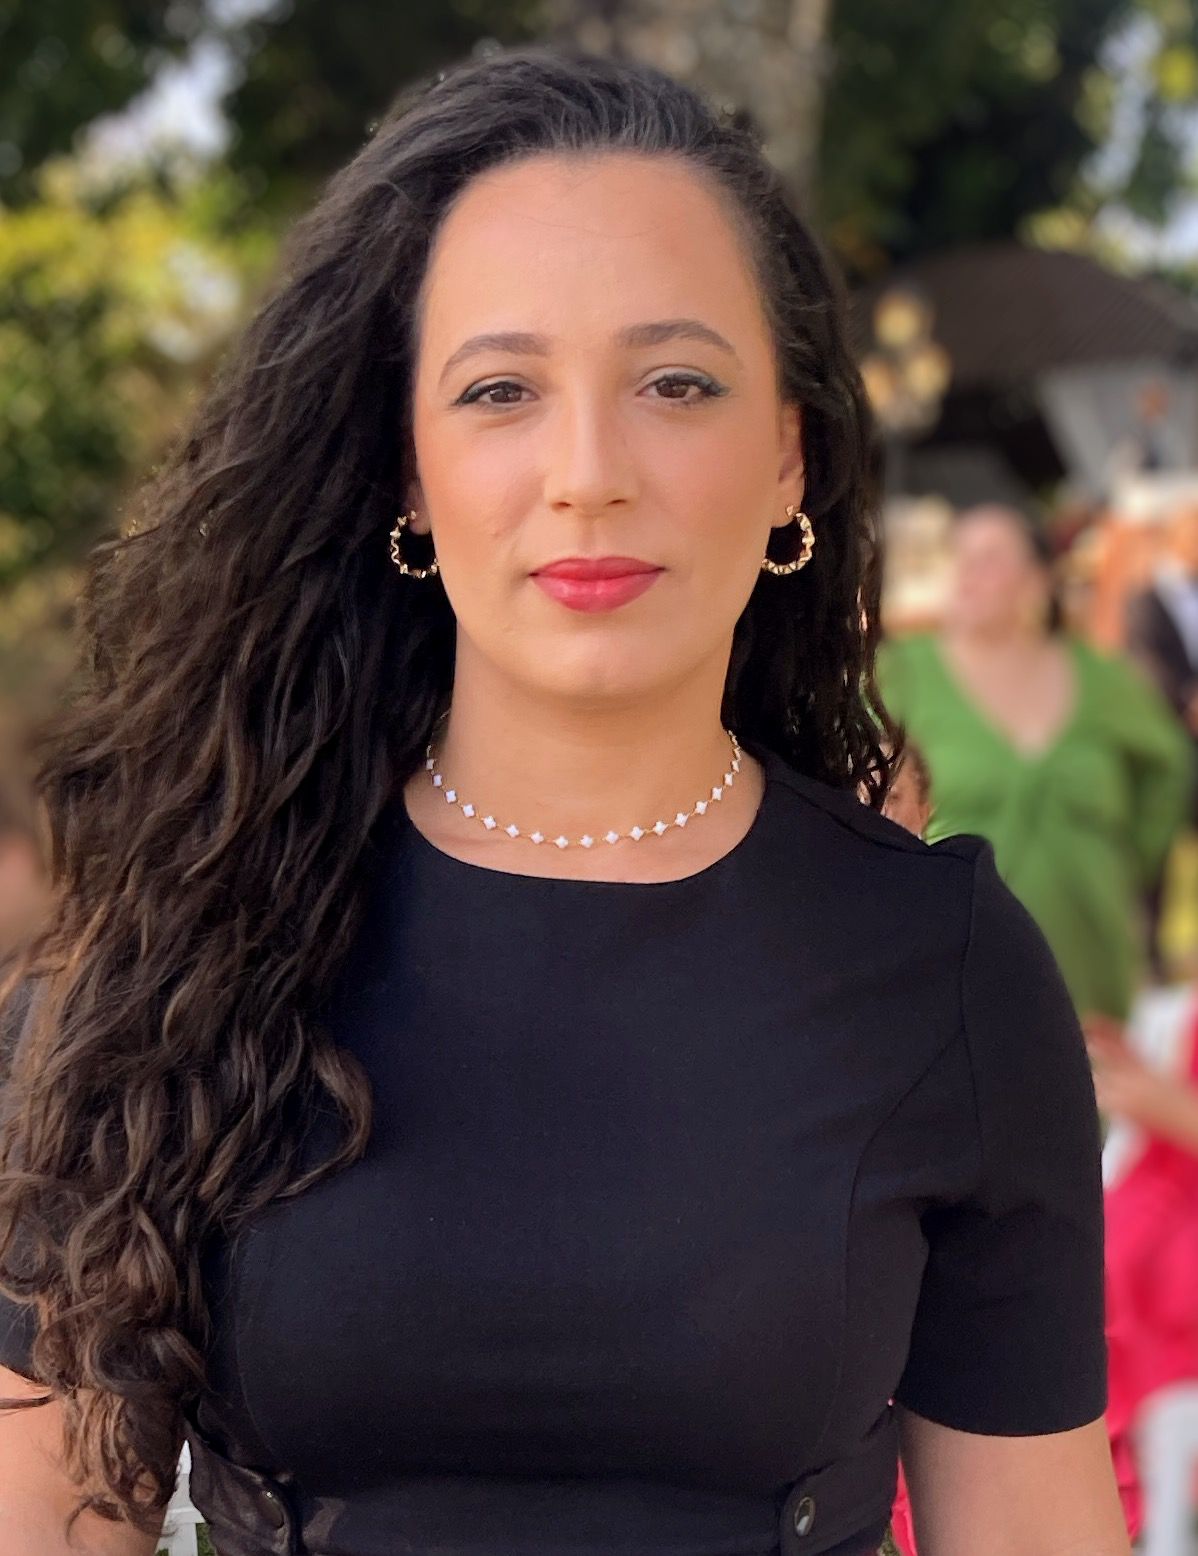
QUEM VAI CUIDAR DO SEU CASO
Dra. Tháyla Santana
Advogada inscrita na OAB/DF sob o nº 71.213, graduada em Direito pelo Centro de Ensino Unificado de Brasília (CEUB).
- Pós-graduada em Direito Empresarial (FACEO / EFAE);
- Pós-graduanda em Direito Tributário e Processo Tributário (Faculdade LEGALE);
- Pós-graduanda em Direito Civil: Negócios, Obrigações e Contratos (Faculdade LEGALE).
Fundadora da Tháyla Santana Advocacia e Consultoria Jurídica, atua de forma próxima e estratégica, com atendimento personalizado e atenção técnica a cada detalhe, para pessoas e empresas.
PASSO A PASSO
Como funciona o atendimento
1. Contato
Você chama no WhatsApp e conta, em poucas palavras, o que aconteceu.
2. Análise
Avaliamos documentos e provas e explicamos com clareza as possibilidades.
3. Estratégia
Definimos juntos as medidas administrativas e/ou judiciais adequadas.
4. Acompanhamento
Você recebe atualizações sobre cada etapa, tudo de forma online.
PREVENÇÃO
Como se proteger de novos golpes
- Ative a verificação em duas etapas no WhatsApp e nas redes sociais.
- Nunca compartilhe senhas, códigos recebidos por SMS ou tokens.
- Desconfie de contatos não solicitados, mesmo que pareçam do seu banco.
- Não instale aplicativos a pedido de terceiros.
- Confira o nome do recebedor antes de confirmar qualquer Pix.
- Ligue para o parente ou amigo antes de enviar dinheiro.
- Ajuste limites de Pix noturno e para novos destinatários no app do banco.
- Acesse bancos e lojas só pelos aplicativos e sites oficiais.
DÚVIDAS FREQUENTES
Perguntas frequentes
Consigo recuperar o dinheiro que perdi?
Depende de cada caso: do tipo de golpe, da rapidez com que o banco foi avisado, das provas e da conduta das instituições envolvidas. Não existe garantia de resultado, mas há caminhos administrativos e judiciais que podem ser avaliados.
O que é o MED do Pix?
É o Mecanismo Especial de Devolução, criado pelo Banco Central. Ao ser acionado pelo seu banco, permite o bloqueio e a devolução de valores que ainda estejam na conta de destino. Por isso é importante pedir o quanto antes.
Fiz o Pix por vontade própria, enganado. Ainda tenho direitos?
Possivelmente. Mesmo quando a vítima autoriza a transferência por ter sido enganada, pode haver responsabilidade do banco que recebeu o dinheiro, da plataforma usada no golpe ou dos titulares das contas.
Já faz algum tempo que caí no golpe. Ainda dá para fazer algo?
Medidas como o MED funcionam melhor quando acionadas rapidamente, mas a via judicial pode continuar possível depois. Procure orientação o quanto antes para não perder prazos.
Preciso ter feito boletim de ocorrência?
O B.O. é recomendado e costuma ser uma prova importante. Se ainda não fez, orientamos sobre como registrar.
Quanto custa o atendimento?
Os honorários são combinados de forma transparente após entendermos o seu caso, conforme a tabela da OAB. Fale conosco pelo WhatsApp para saber mais.
Vocês atendem fora de Brasília?
Sim. O atendimento é online, para clientes de todo o Brasil.
Não fique sem orientação
Conte o que aconteceu e receba uma análise do seu caso.
Atenção ao golpe do falso advogado: não solicitamos pagamentos de “taxas” ou “custas” para liberar valores de processos. Em caso de dúvida, confirme pelos nossos canais oficiais.
Conteúdo de caráter exclusivamente informativo, que não constitui promessa de resultado. Tháyla Santana Advocacia e Consultoria Jurídica · OAB/DF 71.213. Imagens: Unsplash.